На ремонт підвалу під укриття у київському будинку витратили понад 3 мільйони гривень, а єдиний учасник торгів запропонував ціну лише на 110 гривень нижчу за очікувану вартість. Підрядник обґрунтував вартість матеріалів комерційними пропозиціями трьох компаній, однак їх зіставлення виявило повторювані цінові закономірності, а незалежний аналіз — ризик завищення приблизно на 350 тисяч гривень без ПДВ.
Команда ГО «Центр громадського моніторингу та досліджень» у межах проєкту «Моніторинг ефективності закупівель з облаштування укриттів у закладах освіти та охорони здоров’я» дослідила закупівлю UA-2026-05-21-010572-a щодо капітального ремонту підвальних приміщень житлового будинку на Харківському шосе, 49 для використання під найпростіші укриття. Цей випадок привертає увагу до того, як формують очікувану вартість будівельних робіт і чи забезпечує подальший аналіз підрядника належну перевірку цін, за якими оплачуватимуть матеріали бюджетним коштом.
Економія у 110 гривень за відсутності конкурентів
Відкриті торги з особливостями оголосило 21 травня 2026 року Управління будівництва та житлово-комунального господарства Дарницької районної в місті Києві державної адміністрації, визначивши очікувану вартість у розмірі 3 568 087,20 грн з ПДВ. Роботи фінансували з місцевого бюджету, а за проєктною документацією капітальному ремонту підлягали підвальні приміщення площею 103,39 м².
Єдину тендерну пропозицію подав ФОП Майстренко Андрій Михайлович, який оцінив роботи у 3 567 977,17 грн, і саме з ним 22 червня уклали договір № 71 із твердою договірною ціною. У картці договору ця сума зазначена без ПДВ; управління Дарницької РДА діяло від імені та в інтересах ОСББ «ПАРУС – 49» на підставі договору доручення.
Отже, різниця між оголошеною очікуваною вартістю та прийнятою пропозицією становила 110,03 грн, або близько 0,003%, а відсутність інших учасників позбавила замовника можливості порівняти конкурентні пропозиції на виконання всього комплексу робіт. Такий результат сам по собі не свідчить про порушення, проте за цих обставин особливого значення набуває обґрунтованість вихідного кошторису та перевірка вартості матеріалів перед погодженням договірної ціни.
Три джерела цін із повторюваною арифметикою
Замовник передбачив у тендерній документації, що до підписання договору переможець має надати для погодження звіт з аналізу цін на матеріальні ресурси у форматах PDF та xls(x). Для ціноутворюючих ресурсів, які сукупно формують 60% загальної вартості матеріалів, вимагали щонайменше три цінові пропозиції, а використання додаткових джерел за браком таких пропозицій мало супроводжуватися обґрунтуванням. Окремо документація визначала вимоги до актуальності цін та відокремлення ПДВ і транспортних витрат, тобто звіт мав дозволити перевірити економічний зміст розрахунків.
У звіті ФОП Майстренка, складеному станом на 25 травня 2026 року, для перших двадцяти матеріальних ресурсів наведено по три цінові пропозиції, джерелами яких зазначені ТОВ «СУЧАСНЕ БУДІВНИЦТВО І КОНСАЛТІНГ», ТОВ «Епіцентр К» і ТОВ «ДС ПРОМ ГРУП». Додані документи від імені цих компаній датовані одним днем — 25 травня, а наведені в них ціни на низку різних товарів відрізняються за повторюваною арифметичною схемою.
Ця особливість помітна при зіставленні пропозицій на товари, які суттєво відрізняються за призначенням і вартістю: для одних позицій ціни послідовно зростають на однакову суму, а для інших зберігається той самий розрив між пропозиціями трьох компаній. Наведені нижче приклади показують, чому походження та зміст цих документів потребують додаткової перевірки.
|
Ресурс та одиниця |
Сучасне будівництво і консалтінг |
Епіцентр К |
ДС ПРОМ ГРУП |
|
Ceresit CN 76, кг |
69,69 |
71,69 |
73,69 |
|
Ceresit CT 40, л |
320,80 |
330,80 |
340,80 |
|
Aerostar SkyStar mini, шт. |
79 861,08 |
79 961,08 |
79 811,08 |
|
Grundfos SOLOLIFT2 WC-3, шт. |
37 958,80 |
38 058,80 |
37 908,80 |
|
Пристрій МЗР у корпусі КЗР-С-250, шт. |
36 915,28 |
37 015,28 |
36 865,28 |
Усі ціни в таблиці наведені у гривнях без ПДВ відповідно до звіту підрядника та доданих комерційних пропозицій. Для припливної установки, каналізаційної насосної станції та противибухового пристрою ціна від імені «Епіцентру К» щоразу на 100 грн вища за пропозицію «Сучасного будівництва і консалтінгу», тоді як ціна «ДС ПРОМ ГРУП» на 50 грн нижча за неї. Водночас для покриття підлоги три ціни розташовані з кроком 2 грн, а для структурної фарби — з кроком 10 грн, хоча йдеться про різні товари та різні одиниці виміру.
Чому підтвердження потребують пропозиції всіх трьох компаній
У цьому випадку перевірка не повинна обмежуватися документом від імені «Епіцентру К», адже запитання виникають до співвідношення цін у всіх трьох комерційних пропозиціях. Повторювані розриви між ними ще не доводять недостовірності документів, однак дають підстави з’ясувати, чи справді кожна компанія надавала відповідну пропозицію, самостійно визначала зазначені ціни та була готова постачати товари на наведених умовах.
Зокрема, пропозиція № 740-В від 25 травня 2026 року, оформлена від імені ТОВ «Епіцентр К», охоплює 129 позицій, серед яких поряд зі звичайними будівельними сумішами є спеціалізоване вентиляційне обладнання та противибухові пристрої. Широкий асортимент сам по собі не свідчить про підроблення, проте можливість постачання конкретних моделей і достовірність зазначених цін доцільно підтвердити безпосередньо в компанії; такий самий підхід має застосовуватися до двох інших постачальників, документи яких використано для обґрунтування кошторису.
Змістовна перевірка передбачає підтвердження реквізитів і змісту пропозицій, повноважень осіб, від імені яких вони оформлені, а також характеристик товарів, строків постачання, умов оплати та доставки. Саме відповіді компаній дозволили б з’ясувати походження документів і перевірити, наскільки наведені ціни відповідають реальним умовам постачання, тоді як самі арифметичні збіги залишаються підставою для запитань, а не доказом підроблення.
Що показав власний аналіз цін експертів Центру
Щоб перевірити обґрунтованість вартості матеріалів, експерти Центру провели власний аналіз цін, для якого використали дані з відкритих джерел та електронної системи закупівель Prozorro. З цими даними порівнювали відпускні ціни матеріальних ресурсів, зазначені в підсумковій відомості ресурсів до первісного договору № 71 від 22 червня 2026 року, а результати дослідження узагальнили в окремому звіті.
Для порівняння експерти дослідили пропозиції на сайтах постачальників та в інтернет-магазинах, а також ціни в договорах, які інші замовники уклали через Prozorro. У звіті зафіксували джерела інформації, найменування товарів і зазначені в них ціни, причому окремо позначили, чи йдеться про ідентичний матеріал, чи про його аналог. Оскільки постачальники можуть вказувати вартість за упаковку, погонний метр або іншу одиницю, зібрані ціни перераховували на одиницю виміру відповідного ресурсу в кошторисі та порівнювали без ПДВ.
На підставі зібраних даних визначали середні ціни, які зіставляли з відпускними цінами у договірній відомості, а для оцінки можливого завищення враховували також передбачену кількість кожного ресурсу. Таким чином аналіз дозволив оцінити не лише різницю у вартості одиниці матеріалу, а й її вплив на загальну суму витрат за відповідною позицією.
Загалом до моніторингу включили матеріальні ресурси вартістю близько 1,132 млн грн, або 60,1% загальної вартості всіх матеріальних ресурсів договору, яка становила близько 1,883 млн грн. Для частини позицій повноцінне порівняння виявилося неможливим через недостатні технічні характеристики або відсутність відкритої цінової інформації, що окремо відображено у звіті.
За 14 позиціями ціни у договірній відомості перевищували розраховані експертами середні ціни з альтернативних джерел, а загальна сума ймовірного завищення за цими ресурсами становила 349 690,71 грн без ПДВ.
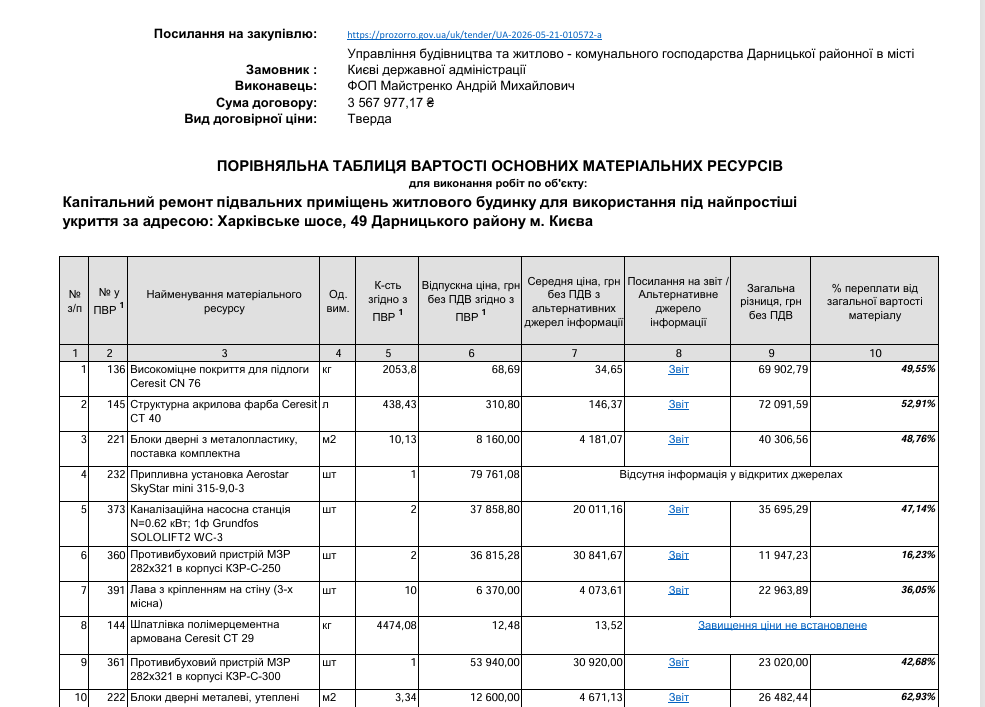
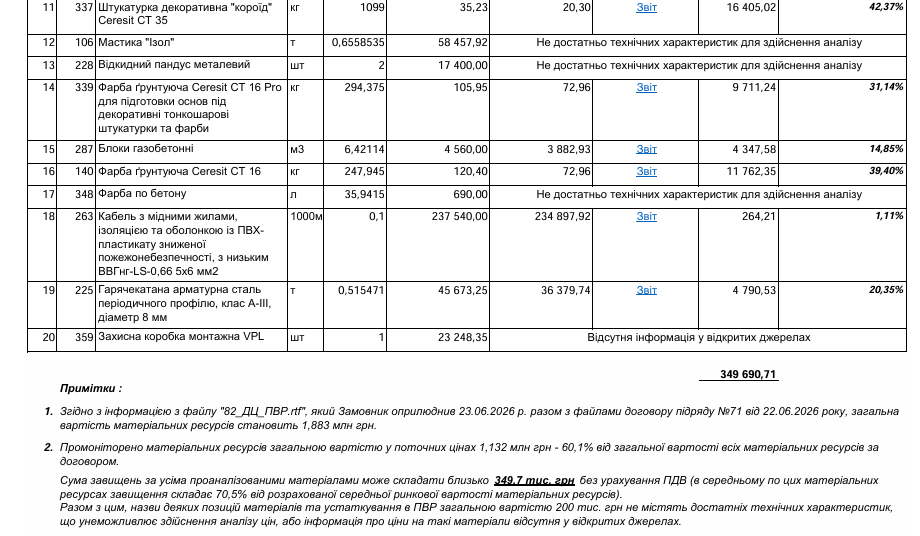 Результати аналізу експертів Центру: загальна сума ймовірного завищення цін на досліджені матеріальні ресурси — 349 690,71 грн без ПДВ
У наведеній нижче таблиці подано окремі приклади таких розбіжностей, зокрема ціни за одиницю матеріалу та розраховану різницю для всього передбаченого договором обсягу.
|
Матеріальний ресурс |
Ціна за договором |
Середня ціна за аналізом |
Різниця за весь обсяг |
|
Ceresit CN 76, грн/кг |
68,69 |
34,65 |
69 902,79 |
|
Ceresit CT 40, грн/л |
310,80 |
146,37 |
72 091,59 |
|
Дверні блоки з металопластику, грн/м² |
8 160,00 |
4 181,07 |
40 306,56 |
|
Grundfos SOLOLIFT2 WC-3, грн/шт. |
37 858,80 |
20 011,16 |
35 695,29 |
|
Металеві утеплені дверні блоки, грн/м² |
12 600,00 |
4 671,13 |
26 482,44 |
Усі ціни та розраховані суми в таблиці наведені без ПДВ, а остання колонка показує можливе завищення вартості для всього передбаченого договором обсягу відповідного матеріалу. Наприклад, для покриття підлоги Ceresit CN 76 договірна ціна майже вдвічі перевищувала розраховану середню, а для структурної фарби Ceresit CT 40 перевищення було більш ніж двократним, тому навіть кілька таких позицій істотно впливають на загальну вартість матеріалів.
Розраховані 349,7 тис. грн характеризують ризик завищення у первісній договірній ціні, а встановлення фактичної переплати потребує зіставлення з актами виконаних робіт і документами про використані матеріали. При цьому слід ураховувати, що звіт підрядника відображає ціни станом на травень, тоді як незалежне порівняння виконано у вересні, а частина використаних експертом пропозицій стосується аналогів, отже важливими є як динаміка ринку, так і зіставність технічних характеристик та умов постачання. Крім того, ресурси загальною вартістю близько 200 тис. грн не вдалося належно порівняти через недостатню деталізацію їхніх характеристик або відсутність цінової інформації у відкритих джерелах.
Що оплатили та як змінилася вартість договору
За трьома перевіреними трансакціями на порталі Spending підряднику перерахували загалом 2 181 557,23 грн, причому в призначеннях платежів зазначено договір № 71, адресу об’єкта на Харківському шосе, 49 та відповідні акти КБ-2в і довідки КБ-3.
|
Дата оплати |
Підстава у призначенні платежу |
Сума грн |
|
02.07.2026 |
Акт № 330 та КБ-3 від 01.07.2026 |
1 160 992,13 |
|
07.08.2026 |
Акт № 508 та КБ-3 від 05.08.2026 |
933 411,93 |
|
07.08.2026 |
Акт № 509 та КБ-3 від 05.08.2026 |
87 153,17 |
Ці платежі відображають лише частину розрахунків, адже станом на 27 жовтня 2026 року у картці договору в Prozorro зазначена загальна сума оплати 3 394 677,92 грн без ПДВ, яка перевищує суму трьох наведених трансакцій.
На цю ж суму сторони скоригували вартість договору додатковою угодою № 1 від 5 жовтня 2026 року, оприлюдненою в Prozorro наступного дня: первісну ціну зменшили на 173 299,25 грн, пояснивши це фактично виконаними роботами. Водночас угода не містить відомостей про перегляд цін конкретних матеріалів, тому загальне зменшення вартості не дозволяє визначити, чи були усунуті саме ті цінові розбіжності, на які звернув увагу громадський моніторинг.
Обґрунтована очікувана вартість починається з проєкту
Результати аналізу ми виклали у зверненні № 3009-0172 від 30 вересня 2026 року, рекомендувавши замовнику перевірити ймовірне завищення та в разі його підтвердження вжити заходів для приведення вартості матеріалів у відповідність до вимог законодавства й умов договору. Хоча додаткову угоду про зменшення ціни уклали вже після цього звернення, її зміст не встановлює зв’язку між коригуванням суми та результатами нашої перевірки.
Станом на 27 жовтня 2026 року відповідь замовника на наше звернення не надходила, тож ми не отримали пояснень ані щодо виявлених цінових розбіжностей, ані щодо заходів, яких могли вжити за результатами їх перевірки.
Закупівля на Харківському шосе показує, чому перевірку цін необхідно розпочинати ще під час розроблення проєктної та інвесторської кошторисної документації, коли формується основа майбутньої очікуваної вартості. Якщо на цьому етапі до розрахунків потрапляють завищені ціни, вони можуть перейти у бюджет закупівлі, а за відсутності конкуренції замовник ризикує отримати пропозицію, яка майже повністю відтворює визначену ним суму.
Майже повний збіг пропозиції учасника з очікуваною вартістю, повторювана арифметика трьох комерційних пропозицій та розбіжності, виявлені незалежним аналізом, ставлять питання про те, чи забезпечував проведений підрядником аналіз реальну перевірку ринку, чи лише документально обґрунтовував уже сформовану ціну. Наявні матеріали не дозволяють стверджувати, що ціни свідомо підлаштовували під бюджет, однак вони показують, які саме складові розрахунку замовнику варто перевірити.
Для цього потрібні перевірені джерела цін ще на етапі проєктування, зіставлення пропозицій на товари з однаковими характеристиками й умовами постачання, а за наявності сумнівів — безпосереднє підтвердження документів у компаній, від імені яких їх надано. Подальший контроль має охоплювати й матеріали в актах виконаних робіт, адже обґрунтованість бюджетних витрат визначається тим, які обсяги та ціни замовник погодив і оплатив.
 Матеріал підготовлено в рамках проєкту “Моніторинг ефективності закупівель з облаштування укриттів у закладах освіти та охорони здоров’я” що здійснюється Громадською організацією “Центр громадського моніторингу та досліджень” в рамках проєкту Інституту висвітлення війни та миру (IWPR) “Посилення громадського контролю” за фінансової підтримки Норвегії.